


Online a Neobank Banks ve Francii
Model online bankovnictví nemusí být nutně určen pro všechny francouzštiny. Ve skutečnosti to vyžaduje nejprve určitou lehkost s digitálním, novým technologickým a samozřejmě s internetem. Klientela zaměřená těmito bankovními skupinami je proto v podstatě mladá a … snadná.
online banka
Boursorama, Bforbank, Fortuneo, Orange Bank, Ing, Monabanq, Hello Bank … není vždy snadné najít ten pravý online banka, zejména dnes, s velkým počtem hráčů přítomných na trhu. Naštěstí, CapedEscredits dává zdarma srovnávací internetové bankovnictví. S tímto nástrojem můžete přinejlepším vidět volbu, která bude pro vás nejvýhodnější.
Chcete -li se dozvědět více a najít nejlepší banku, můžete se také podívat na náš průvodce online bankovkou. Objevte seznam profesionálů a služeb, které nabízejí, a také různé dostupné nabídky uvítacích. Můžete také přímo požádat o pomoc od jednoho z našich poradců. V každém případě vám pomůžeme vybrat si banku online.
- Co si myslet o online bance ?
- Jaké jsou výhody online bankovnictví ?
- Jaké jsou nevýhody online bank ?
- Jak funguje elektronická peněženka ?
- Jak funguje samostatný převod ?
- Jaká banka má nejmenší bankovní poplatky ?
- Jak se rozhodnout pro online banku ?
- Proč ušetřit online ?
- Proč používat komparátor online bankovnictví ?
- Jak změnit banky ?
Co si myslet o online bance ?
Online banka se moc neliší od tradiční banky. Služby jsou často téměř identické. Mezi tyto základní služby si tedy můžeme všimnout otevření bankovního účtu, účtu účtu, společného účtu, bankovní karty, šekovou knížku, úvěrové financování pro určitá zařízení nebo dokonce umístění finanční a bankovnictví.
Zásadní rozdíl pochází z absence fyzických agentur v případě online bank. Operace se skutečně provádějí pouze na Internet, přes počítač, smartphone, tablet nebo prostřednictvím mobilní aplikace. Výhodou této absence agentur a bankovních poradců je to, že umožňuje nabízet online banky Velmi konkurenční bankovní náklady. Toto je tedy levnější online účet.
Ale není to dokončeno. Ve finančním prostředí se rozlišují dva typy online bank. První kategorie sdružuje zařízení nabízející kompletní služby na internetu a přitom udržuje fyzickou distribuční síť. Všechna hlavní finanční zařízení v zemi jsou v této skupině. Druhá kategorie spojuje správné banky online, také volané čistý hráč. Tyto značky jsou zcela dematerializovány, bez pomoci nejmenšího agentury, okna nebo fyzického prodejního místa.
Jaké jsou výhody online bankovnictví ?
Proč tedy dnes jít do online banky ? Tato bankovní zařízení nabízejí všechny služby dostupné v tradiční síti: úvěr, úsporní brožury, finanční investice, běžný účet atd. Velký rozdíl však je však většina z těchto výhod levnější, nebo dokonce volný, uvolnit. Procházení online bankou je tedy ve velké většině případů způsob, jak platit účty za účetní nebo kreditní karty.
Další výhoda, navzdory absenci fyzických agentur, jsou tyto vzdálené banky nakonec přístupnější. Je ve skutečnosti možné je natrvalo kontaktovat, svobodně. Online banka je tedy zamýšlena jako přístupná ve dne i v noci, a to i během prázdnin a víkendu. Většina značek také nabízí svým zákazníkům rozhovory s webovou kamerou, e -mailem nebo telefonem.
Příchod nejlepších online bank umožnil skutečnou transformaci bankovního trhu. Objevily se nové služby, bankovní produkty a inovace, jako je elektronický trezor nebo elektronické portfolio. Podobně, vzhledem k online správě služeb, jsou zákazníci schopni provádět několik typů bankovních operací, přímo z domova, aniž by byli nuceni přestěhovat se do agentury nebo v sídle svého věřitele. Mezi těmito operacemi jsou převody, předplatné úvěru, opozice bankovní karty, správa umístění a všechny současné operace.
Jaké jsou nevýhody online bank ?
Naopak, online banky mohou mít také nevýhody pro řadu zákazníků. Například, pokud jste zvyklí často setkat se s poradcem v agentuře vaší tradiční banky, nemusí být pro vás online banka vyrobena. Neexistence fyzické agentury a specializovaného poradce skutečně věnovala vztah s online zařízením. Zákaznické vztahy v online bance jsou také, online.
Další překážka pro určité zákazníky, podmínky registrace v mobilních bankách. Mnoho zařízení, dokonce i s bezplatnými produkty, vyžaduje před otevřením účtu minimální příjmy nebo úspory. Tyto limity však nejsou nepřekonatelné. Vyžaduje se pouze mezi 1 200 a 1 600 EUR v měsíčním příjmu. A konečně, poslední limit některých čistých hráčů, kapalných peněz nebo kontrolních operací je komplikované a musí být provedeno poštou.
Jak funguje elektronická peněženka ?
Toto je jedno z aktiv předložených online bankovnictví: Elektronická peněženka. Používané hlavně online banky pro určité bankovní účty, EWALLET je stále více oceňovaný způsob platby francouzsky. Umožňuje vám přenášet malé každodenní částky. Ve velké většině značek systém neumožňuje provádět operace nad 30 EUR EUR. Pokud jde o strop obecně praktikovaný na elektronické peněžence, je to kolem 100 €.
Měli byste vědět, že tato virtuální peněženka je zcela dobíjecí. Chcete -li to dodat, můžete to udělat pomocí bankovní karty, jako například u první karty Visa nebo prostřednictvím nákupu částky 10 nebo 20 € na webu dodavatele, například například Peníze Nebo Oranžová hotovost.
Kromě toho platební terminály vybavených obchodů, telefonních kabin, pošt a řada bank mají také vybavení, aby bylo možné dobít ewallet bez nákladů.
Elektronická peněženka může mít různé aspekty. Ve Francii jsou uvedeny čtyři druhy EWALLET: 3. zařazené tváře umístěné v elektronické chytré kartě, ty vložené na bankovní kartu, ty nainstalované na klíč USB a nakonec ty integrované do smartphonu. Tato poslední kategorie je zaměřena hlavně na chytré telefony vybavené technologií NFC, dovolit to bezkontaktní platba.
Jak vysvětlit úspěch ewallet na několik let ? Nejprve to má výhodu snadnost použití. Na rozdíl od předpisů s bankovními kartami nevyžaduje platba pomocí elektronického portfolia žádnou ověření podle kódu. Chcete -li ji používat, stačí vložit bankovní kartu nebo předat elektronickou inteligentní kartu před platebním terminálem. Další významné aktivum, použití systému je bezpečné.
Jak funguje samostatný převod ?
The SEPA Transfer Cílem je zjednodušit transakce a rychlejší v evropském ekonomickém prostoru. Díky tomuto výhodnému zařízení se doba zpracování pro transakční příkazy (vzorky, převody atd.) A poskytování finančních prostředků výrazně zkrátilo.
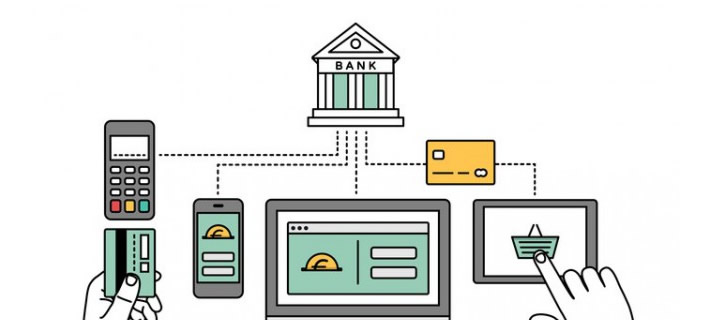
Uzávěrka stanovená bankovními úřady je maximálně tři pracovní dny. Převod je však někdy rychlejší, pokud je vyroben z online banky. Pokud jde o náklady účtované bankovními zařízeními, liší se podle každé banky, která je zdarma stanovit své vlastní ceny na provozované převody, podle standardu SEPA.
Chcete -li dát rozsah, náklady na převod tohoto typu se pohybují mezi 2 a 4 €, ať už je příjemce bez ohledu na to. Všimněte si, že pokud jsou platby prováděny prostřednictvím čistého hráče (online bankovnictví), jako je Boursorama Banque a Monabanq, může být však tento poplatek nula.
Jaká banka má nejmenší bankovní poplatky ?
Podle nejnovějšího průzkumu Asociace spotřebitelů CLCV (Národní asociace pro obranu spotřebitelů a uživatelů) se bankovní poplatky v roce 2018 dále zvýšily v konvenčních bankách. Dotyčný, zobecnění nákladů na držení účtu, také odsouzeno státem a řadou asociací. Stručně řečeno, dobrá reklama pro vzdálené banky.
Ve skutečnosti posledně jmenované vykazují mnohem nižší ceny než tradiční banky. Zákazník online banky tak může ročně dosáhnout až do výše 150 EUR v úsporách. Důvod ? Žádná fyzická agentura a žádný oddaný poradce. Na klíči, poplatky za držení bezplatného účtu, a Bankovní karta zdarma také a sada služeb levnější než u velkých bank.
Jak se rozhodnout pro online banku ?
Model online bankovnictví nemusí být nutně určen pro všechny francouzštiny. Ve skutečnosti to vyžaduje nejprve určitou lehkost s digitálním, novým technologickým a samozřejmě s internetem. Klientela zaměřená těmito bankovními skupinami je proto v podstatě mladá a … snadná.
Abychom dosáhli online banky, je předem nutné požadovat minimálně měsíční příjem nebo úspory. Například na straně ING je například pro klasickou kartu Visa nebo Mastercard 750 EUR měsíčně. V Boursoramě je to 1 000 EUR. Pro zlatou nebo první kartu musíte ospravedlnit minimální měsíční příjem 1600 EUR na Bforbank nebo 1 800 EUR v Boursorama. U platinových nebo nekonečných karet bude nutné ospravedlnit ještě vyšší podmínky (přibližně 4 000 EUR v příjmech). Všimněte si, že tyto podmínky jsou však pravidelně revidovány dolů.
Tato zařízení jsou také určena pro lidi, kteří jen zřídka potřebují kontakt se svým poradcem, nebo se přesunou do agentury, aby ověřovali bankovní operaci, nebo dokonce pro výběry. Pokud je pro vás nezbytný vztah s vaším bankovním poradcem, není pro váš profil nutně vytvořena online banka.
Zákazníci, kteří často vyrábějí vklady hotovosti, nejsou pro tyto banky nejzajímavější. Ve skutečnosti je kvůli absenci fyzických agentur pravidelně ukládání hotovosti nebo šeků komplikovanější. Některé online banky jsou však připojeny k tradičnímu zařízení, jako je Hello Bank, jehož zákazníci mohou kontaktovat zákaznický servis a bankéř v jakékoli agentuře BNP Paribas.
Proč ušetřit online ?
Některé online banky, například Bforbank, pouze navrhovaná řešení online úspor. V poslední době všechna tato zařízení také nabízejí konvenční bankovní služby. Mezi těmito investicemi nabízejí online banky zejména to, čemu by se dalo nazvat a Super Banking Bank.
Tento bankovní produkt přímo soutěží s brožurou A, ztrácí rychlost po poklesu své úrokové sazby (a nedávno LDD a Pel). Tyto brožury tak nabízejí výnosy vyšší než A Livret A, díky standardní sazbě často mírně vyšší (v průměru mezi 0,75 a 1,50 %) a především a Propagační sazba často zdůrazněno, asi 2,50 % až 3 % po několik měsíců, často tři.
První rok nad rokem konvenční knihy o spořicích, díky zcela bezpečnému umístění. Součet umístěný v těchto produktech může být také kdykoli odstraněn nebo mobilizován, v případě potřeby. Pouze negativní bod je toto umístění zdaněno.
Druhé vlajkové umístění online bank,životní pojistka. V této souvislosti zařízení obecně nabízejí několik finančních prostředků v eurech, jejichž výnosy jsou větší než zařízení dostupné v tradičních bankách. Tyto výnosy oscilují mezi 2,60 a 3,50 % přibližně, kdy je národní průměr životního pojištění pouze 2,20 až 2,30 %.
Proč používat komparátor online bankovnictví ?
Která online banka si vybrat ? Kde najít nejnižší bankovní ceny ? The digitální banky, Digitální a zcela v řádcích jsou vždy početnější. Mezi této velké bankovnictví najdeme dceřiné společnosti velkých tradičních skupin a depozitních bank.
Mezi těmito Neobancs, Můžeme si všimnout Boursorama, dceřiné společnosti Société Générale, právě jako přímá agentura, Hello Bank!, Čistá agentura a kortilátoři, všechny tři dceřiné společnosti BNP Paribas, ale také Bforbank, dceřiná společnost Crédit Agricole, Monabanq, online banka Crédit Mutuel-Cic Group, Monbanqueniligne de la Caisse d’Apargne, e.LCL, LCL Online Envoturment nebo Fortuneo, dceřiná společnost Crédit Mutuel Arkéa.
Nakonec také najdeme ing, Axa Banque, Allianz Banque, k dispozici Banque Populaire Bred, CMUT LA BANQUE na dálku od Crédit Mutuel, Coopanet du Crédit Cooperratif nebo syn D’Axa Banque mezi různými bankami na internetu na internetu.
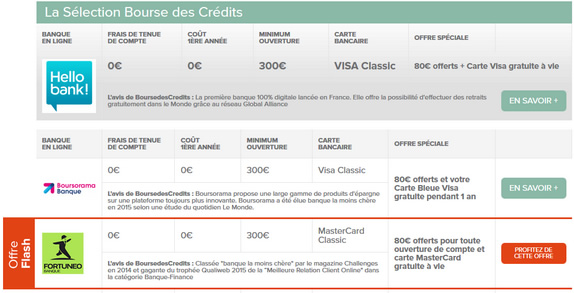
ConcosesCredits se pohybuje veřejně online, bezplatnými a nevázanými nástroji, jejichž cílem je zjednodušit vyhledávání zákazníků. Mezi těmito nástroji, Srovnávač online bankovnictví, také zvaný simulátor online bankovnictví nebo srovnávací Online banky, umožní budoucímu uživateli objevit nabídku nejzajímavějších bank podle jeho profilu.
Procházení komparátorem online bank, jako je ten, který nabízí Boursedescrédits, je příležitost identifikovat a porovnat, proti proudu, různé návrhy dostupné na trhu, nabízené všemi bankami, před otevřením účtu internetu banky. Cílem tohoto srovnání bank je posoudit různé propagační nabídky nebo Vítejte nabídky Různí hráči v sektoru. Online banky velmi často nabízejí tento typ nabídky: 80 EUR za otevření bankovního účtu, 50 EUR nabízených za otevření knihy Super Bank, 100 EUR nabízených za předplatné při předplatném „životní pojištění atd.
Tyto nabídky mají pouze omezené doby a podmínky musí být splněny, aby se k nim dostali. Je proto důležité Porovnejte banky online. Pro toto lze zachovat několik kritérií: náklady na držení účtu, náklady na bankovní karty, propagační nabídky, minimální částka pro otevření účtu, výnosy nabízených umístění atd.
Jak změnit banky ?
Existuje mnoho zákazníků, kteří jednoduše kvůli nedostatku informací dlouho váhají před výběrem a Nová banka. Objevte na videu Poradenství Benoit Grisoni, ředitele Boursorama Banque, změnit své bankovní zařízení tím, že všechny své obavy ponechá stranou.
Zaregistrujte se pro náš týdenní zpravodaj
Připojte se k 20.000 odběratelů poté obdrží naše zprávy a dobré nabídky zdarma a bez závazku
Vaše e -mailová adresa se používá pouze k zasílání informačních dopisů zpravodaje. Chcete -li se dozvědět více o svých právech, můžete použít odkaz InsubsScribe integrovaný v zpravodaji, můžete se poradit s našimi zásadami ochrany osobních údajů
Úvěr vás zavazuje a musí být vrácen. Než se dopustíte, zkontrolujte svou kapacitu splácení.
Upozornění na podvod ! Falešnými makléři můžete kontaktovat údajně pracující pro stipendiumscredits.com. Podle krytu úvěrového návrhu vás požádají o přenos dokumentů, finančních prostředků a bankovních údajů. Buďte ostražití: v žádném případě.Com nebude žádat své zákazníky, aby zapůjčené částkami bank na své účty, s výjimkou agenturních poplatků. Naši makléři vás navíc budou vždy kontaktovat prostřednictvím adresy [email protected]. Jakákoli jiná adresa může být považována za pokus o záliv. Děkujeme za vaši bdělost a porozumění.
Online a Neobank Banks ve Francii
Tento seznam zahrnuje 14 online bank a 21 neobanků nebo online účtových vzorců doprovázených aplikací. Online banky se vyvinuly na počátku roku 2000 s vývojem internetu a možnosti nabízeny bankám k digitalizaci jejich nabídky. To bylo teprve tehdy výraznější rozvoj digitálních využití, že online banky oslovují své 1. miliony zákazníků.
Dnes je móda Neobancs a účty doprovázené mobilní aplikací. Na rozdíl od tradičních bank, které byly většinou francouzské banky působící na francouzské půdě, online banky a zejména Neobanks ve Francii nebo ze zemí mimo svět.
Přečíst také:
- Seznam francouzských bank
- Porovnání nejlepších francouzských bank v roce 2021
- Kódy všech bank
Tento web není v žádném případě na místě banky. Další informace: Právní oznámení.
Všechna práva vyhrazena – autorská práva © 2012-2023 – Quelbanquechoisir.FR: Komparátory online bankovnictví – Kontakt
Např. Aktuální výzkum: „Zvláštní nabídka“, „Banka s nízkými náklady na bankovnictví“, „Banka bez vkladu“, „Rychle otevřete účet“, online bankovní fórum.
