


এক্সেলে আপনার পারিবারিক বাজেট পরিচালনা করুন
এটি আপনার এন্ট্রিগুলি বিশ্লেষণ করার এবং একই মাসে অর্থের প্রস্থানের সমস্ত প্রশ্নই প্রথম. মাসের শেষে, আপনি আপনার মূল অর্থের বেড়াতে সনাক্ত করতে সক্ষম হবেন. এই বিশ্লেষণ একটি বাজেট পরিচালনা টেবিলের রূপ নিতে পারে.
পারিবারিক বাজেট: ভাল পরিচালনার জন্য 6 টিপস
প্রতি মাসে আপনার ব্যক্তিগত ব্যয় অনুসরণ করা আপনার বাজেটের ভাল দৃশ্যমানতার অনুমতি দেয়. এই জন্য, একটি রাখা একটি পারিবারিক বাজেট দরকারী. আপনার অর্থকে সর্বোত্তমভাবে পরিচালনা করতে এবং অর্থ প্রস্থান করতে এবং আপনার বিশ্রাম বাড়ানোর জন্য বেশ কয়েকটি কৌশল সম্ভব.
- পারিবারিক বাজেট অনুসরণ করা পরিবারের সদস্যদের ভাল অভ্যাস দেয় এবং জীবনের আর্থিক অস্পষ্টতার বিরুদ্ধে নিজেকে রক্ষা করে.
- আপনার আয়ের এবং এর স্থির এবং পরিবর্তনশীল ব্যয়ের মধ্যে একটি বাজেট পর্যবেক্ষণ টেবিল এবং ব্যাংক মনিটরিং অ্যাপ্লিকেশনগুলির জন্য সালিশ করা প্রয়োজন.
- এর বাজেট আরও ভালভাবে পরিচালনা করতে, একাধিক সমাধান যেমন ব্যয় বা বাজেটের খামগুলির পুলিং বিদ্যমান.

ফেব্রুয়ারী 03, 2023 এ আপডেট হয়েছে
দ্বারা বেনোইট ডেলক্রিক্স – ব্যবস্থাপনা পরিচালক আইরিগ্রুপ
এই গাইডটি ডাউনলোড করুন
- কেন একটি পারিবারিক বাজেট তৈরি করুন ?
- পারিবারিক বাজেটে কী উপাদানগুলির অন্তর্ভুক্ত রয়েছে ?
- আপনার পারিবারিক বাজেট পরিচালনা করার জন্য আমাদের পরামর্শ
- কীভাবে আপনার পরিবারের বাজেট অনুসরণ করবেন ?
কেন একটি পারিবারিক বাজেট তৈরি করুন ?
আপনার আর্থিক নিয়ন্ত্রণ এবং আপনার ব্যয় মেটাতে পারিবারিক বাজেট প্রতিষ্ঠা করা গুরুত্বপূর্ণ. আপনি খুব বেশি ব্যয় এড়াতে এবং আপনি আপনার সঞ্চয় লক্ষ্য অর্জন করতে সক্ষম হন.
এর বাজেটের পরিচালনার অর্থ এই নয় যে আপনাকে অবশ্যই নিজেকে বঞ্চিত করতে হবে, বরং কোনও অপ্রত্যাশিত ঘটনা মোকাবিলার জন্য সতর্কতামূলক সঞ্চয় সংরক্ষণের সময় একটি চিন্তাশীল পদ্ধতিতে ব্যয় করতে হবে.
পরিবারের গড় বাজেট কী ?
গড়ে, মাসিক ব্যয়ের পরিমাণ এক দম্পতির জন্য 2,300 ডলার বিপরীতে একক ব্যক্তির জন্য 1,387 ডলার এবং চার জনের পরিবারের জন্য € 3,109. এই পরিসংখ্যানগুলি কর, কর এবং loans ণ পরিশোধকে বাদ দিয়ে গণনা করা হয়. এই অতিরিক্ত ব্যয়ের জন্য অর্থ প্রদানের জন্য, আপনাকে অবশ্যই একক ব্যক্তির জন্য প্রায় 415 ডলার এবং একটি পরিবারের জন্য 1,019 ডলার যুক্ত করতে হবে.
পারিবারিক বাজেটে কী উপাদানগুলির অন্তর্ভুক্ত রয়েছে ?
এর পারিবারিক বাজেট সঠিকভাবে গণনা করতে আপনাকে করতে হবে সংস্থান এবং স্থির এবং পরিবর্তনশীল ব্যয়ের মধ্যে সালিসি.
বাড়ির রাজস্ব
কোনও বাড়ির সদস্যদের মাসিক আয়ের মধ্যে মজুরি, আয় বা ফি, বোনাস, রাষ্ট্রীয় ভাতা, ভাড়া আয়, গোপনীয়তা ইত্যাদি অন্তর্ভুক্ত রয়েছে.
স্থির লোড
স্থির চার্জগুলির মধ্যে রয়েছে আবাসন ব্যয়, কর, যত্ন এবং শিশুদের শিক্ষা, বিভিন্ন বীমা, ইন্টারনেট এবং টেলিফোনি ব্যয়. পরিশোধের জন্য ক্রেডিট এবং debts ণগুলিও আপনার পরিবারের বাজেটে প্রবেশ করুন. স্থির চার্জ তাই মনোনীত পুনরাবৃত্তি ব্যয়, যার পরিমাণ আগাম জানা যায়.
পরিবর্তনশীল বোঝা
পরিবর্তনশীল বোঝা সম্পর্কে, এটি সব যে ব্যয়গুলির জন্য আপনি তাদের সঠিক পরিমাণের জন্য নিশ্চিতভাবে সরবরাহ করতে পারবেন না মাসের শেষে যেমন শক্তি বিল, গাড়ির ব্যয় এবং খাদ্য দৌড়. অতিরিক্ত এবং অবসরও আপনার পারিবারিক বাজেটের জন্য যেমন রেস্তোঁরা, শপিং বা সিনেমা আউটিংয়ের জন্য এই বিভাগে প্রবেশ করে.
আপনার পারিবারিক বাজেট পরিচালনা করার জন্য আমাদের পরামর্শ
একবার আপনার পারিবারিক বাজেট প্রতিষ্ঠিত হয়ে গেলে, আপনার আপনার আরও ভাল দৃশ্যমানতা রয়েছে সিলভার এন্ট্রি এবং প্রস্থান. এটি আপনাকে প্রয়োজনীয় বা সম্ভাব্য অপ্টিমাইজেশনগুলি প্রয়োগ করার জন্য সমাধানগুলি সনাক্ত করতে দেয়.
1.আপনার আর্থিক সংস্থান নির্ধারণ করুন
আপনার আর্থিক সংস্থান নির্ধারণ করতে, আপনার স্ত্রী / স্ত্রীর সাথে আপনার স্থির আয় যুক্ত করুন. আপনি আপনার পুনরাবৃত্ত ব্যয়ের জন্য যে পরিমাণ অর্থ গণনা করতে পারেন তা আপনি পান.
এটি ঘটে যে স্থির আয়ের পাশাপাশি আপনি প্রিমিয়াম হিসাবে পরিবর্তনশীল আয় পাবেন. এগুলি বিবেচনায় নেওয়াও প্রয়োজনীয় তবে তারা একটি নির্দিষ্ট পরিমাণে যেহেতু তারা পরিবর্তনশীল. এই ক্ষেত্রে, আপনাকে একটি সতর্কতামূলক সঞ্চয় তৈরি করতে এই পরিমাণগুলি ব্যবহার করার পরামর্শ দেওয়া হয়.
2.প্রতি মাসে আপনার স্থির এবং পরিবর্তনশীল ব্যয়গুলি তালিকাভুক্ত করুন
পারিবারিক বাজেট প্রতিষ্ঠার জন্য আপনার সমস্ত ব্যয়ের একটি বিস্তৃত তালিকা তৈরি করা প্রয়োজন:
- স্থির ব্যয় : loan ণ ফেরত, ভাড়া, বীমা, চালান, কর ইত্যাদি ইত্যাদি.
- পরিবর্তনশীল ব্যয় : খাদ্য দৌড়, অবসর, পোশাক, গাড়ী রক্ষণাবেক্ষণ ইত্যাদি.
3.বাড়িতে থাকতে বাকি গণনা করুন
দ্য পর্যাপ্ত টাকা আপনার আয় এবং মাসিক ব্যয়ের মধ্যে পার্থক্যের সাথে মিলে যায়. এটি অন্যান্য ব্যয়ের জন্য আপনার নিষ্পত্তিতে প্রতি মাসে বেঁচে থাকার নির্দেশ দেয়.
4.আপনার ব্যয় অনুকূলিত করুন
বেঁচে থাকার জন্য আপনার বিশ্রাম বাড়ানোর জন্য, আপনি পারেন আপনার মধ্যে নির্দিষ্ট ব্যয় স্টেশন হ্রাস করুন পারিবারিক বাজেট ::
- খাদ্য : সুপারমার্কেটে আউটিংয়ের সংখ্যা হ্রাস করতে এবং অপ্রয়োজনীয় ব্যয় এড়াতে, নতুন রেসিপিগুলি চেষ্টা করুন, ব্যাচগুলিতে বা বাল্কে কিনুন, বিশেষ এবং বিশেষ অফারগুলির সন্ধানে এবং বাইরে যতটা সম্ভব খাবার এড়াতে এড়াতে আপনার খাবারগুলি আগে থেকেই পরিকল্পনা করুন.
- পরিষেবা চার্জ এবং সরবরাহকারী : আবাসনটি শক্তিতে লোভী এবং তাই অর্থের ক্ষেত্রে. রাতের বেলা গরম হ্রাস করুন, শাওয়ারে ব্যয় করা সময় হ্রাস করুন এবং একটি ঘর ছেড়ে লাইট বন্ধ করুন. সস্তার চুক্তিগুলি সন্ধানের জন্য বিভিন্ন সরবরাহকারীদের অফারগুলির তুলনা করতেও মনে রাখবেন.
- কেনাকাটা : বাধ্যতামূলক ক্রয়গুলি এড়িয়ে চলুন. শপিংয়ের প্রলোভনের বিরুদ্ধে প্রতিরোধ করা আপনাকে প্রতি মাসে সঞ্চয় করার জন্য আরও কিছুটা অর্থোপার্জন করতে দেয়. আপনার ক্রয় করার জন্য বিক্রয় সময়কালের পক্ষেও;
- গাড়ি এবং পরিবহন : পাবলিক ট্রান্সপোর্ট বা সাইকেলের মতো অর্থনৈতিক পরিবহন মোডের জন্য বেছে নিন. যদি আপনাকে গাড়িতে করে ভ্রমণ করতে হয় তবে আপনার কার্পুলিং ট্রিপগুলি অফার করুন. এটি আপনাকে কার্পুলারের অংশগ্রহণের জন্য পেট্রল এবং যানবাহন রক্ষণাবেক্ষণে সঞ্চয় করতে দেয়;
- স্বাস্থ্য এবং ভালোথাকা : আপনি যদি নিয়মিত ঘরে বসে আপনার সাবস্ক্রিপশনটি ব্যবহার না করেন তবে ওপেন-এয়ারে খেলাধুলার পক্ষে.
- বিনোদন : আপনার অঞ্চলের সমস্ত নিখরচায় ক্রিয়াকলাপের প্রথমটি দেখুন (পার্ক, হ্রদ বা উত্সব). আপনি ব্যবহার করেন না এমন স্ট্রিমিং পরিষেবাগুলিতে সাবস্ক্রিপশন বাতিল করুন.
- বীমা : অনলাইন তুলনা সাইটগুলির জন্য সেরা বীমা ধন্যবাদ সনাক্ত করুন.
5.বাজেট খামে আপনার প্রয়োজনগুলি সীমিত করুন
এটি এখানে প্রতিটি ব্যয়কে পৃথক করা এবং আগাম অর্থের পরিমাণ বরাদ্দ করে তাদেরকে বাজেট করার একটি প্রশ্ন যা আপনার জন্য চিহ্নিত প্রতিটি ব্যয়ের সাথে মিলে যায় পারিবারিক বাজেট. কাগজের খামগুলি ব্যবহার করে ধারণাটিকে শেষ পর্যন্ত ঠেলে দেওয়া সম্ভব যেখানে সুনির্দিষ্ট ব্যবহারের জন্য মাসের জন্য অর্থের পরিমাণ রাখা হয়. প্রত্যাশিত পরিমাণের জন্য ভাল চেক করা প্রয়োজন, চালু ব্যাংক নথি পূর্ববর্তী মাস, আলাদা ব্যয় একটি গড় স্থাপন করে.
6.আপনার ব্যয় স্বয়ংক্রিয় করুন
এটা প্রায়শই কঠিন একটি স্থিতিশীল বাজেট রাখুন যখন আমরা একটি ক্রাশ ব্যয় করি. এই কারণেই এটি সুপারিশ করা হয়আপনার ব্যয় স্বয়ংক্রিয় করুন. দৃ concrete ়তার সাথে, এটি প্রতিষ্ঠিত করার পরামর্শ দেওয়া হয় ডেবিট স্থির ব্যয় সম্পর্কিত (ভাড়া, চালান বা পরিবহন এবং অবসর জন্য সাবস্ক্রিপশন).
উদাহরণস্বরূপ, আপনি আপনার সীমাবদ্ধ করে বিভিন্ন ক্রেডিটের অতিরিক্ত ওজন সনাক্ত করতে পারেন মাসিক লাইভ থেকে যায়. একটি সমাধান হতে পারে এই loans ণগুলি একটি একক হারে গ্রুপ করা, ক্রেডিট পুনরায় কেনার মাধ্যমে.
প্রতিদানটি দীর্ঘ সময়ের মধ্যে ছড়িয়ে পড়ে এবং আপনার পরে থাকবেপরিশোধের জন্য কেবল একটি ক্রেডিট মাসিক অর্থ প্রদান Loan ণ বরাবর, আপনার পূর্ববর্তী সময়সীমার যোগফলের চেয়ে কম পরিমাণে. যা আপনাকে একটি অবশিষ্ট বাকী বাকী মাসগুলিতে বাস করার এবং একই সাথে কমিয়ে আনতে দেয় ঋণ অনুপাত.
কীভাবে আপনার পরিবারের বাজেট অনুসরণ করবেন ?
আপনার কঠোর পর্যবেক্ষণ পারিবারিক বাজেট একটি ভাল নির্ধারণ করা গুরুত্বপূর্ণ আর্থিক কৌশল এবং প্রতি মাসে ব্যাংক অ্যাকাউন্টগুলির চলাচল সম্পর্কে অবহিত থাকুন.
ব্যাংকিং অ্যাপ্লিকেশন ব্যবহার করুন
দ্য ব্যাংক নিজেরাই এবং অন্যান্য অ্যাপ্লিকেশনগুলি সংযুক্তি (যখন আপনার বেশ কয়েকটি ব্যাঙ্কে বেশ কয়েকটি থাকে) আপনাকে সহায়তা করতে পারে পারিবারিক বাজেট স্থাপন করুন. ব্যাঙ্কিন ‘, আমার অ্যাকাউন্টগুলি পরিচালনা করুন বা লিনক্সো আপনাকে আপনার ফলো -আপের বেসিকগুলি স্থাপনের অনুমতি দেওয়ার জন্য কনফিগার করা যেতে পারে.
একত্রিত করুন বাজেট টেবিল এবং পর্যবেক্ষণ অ্যাপ্লিকেশন একটি অনুকূল ফলাফল জন্য. অ্যাপ্লিকেশনগুলি ব্যক্তিগতকৃত কনফিগারেশন এবং সাধারণ পর্যবেক্ষণের অনুমতি দেয়, যখন টেবিলটি আপনাকে আপনার বাজেটের পরিচালনায় সত্যই অভিনেতা হতে দেয় এবং আপনাকে সম্ভাব্য উন্নতির অক্ষগুলি সনাক্ত করতে দেয়.
একটি ট্র্যাকিং বোর্ড তৈরি করুন
এটি আপনার এন্ট্রিগুলি বিশ্লেষণ করার এবং একই মাসে অর্থের প্রস্থানের সমস্ত প্রশ্নই প্রথম. মাসের শেষে, আপনি আপনার মূল অর্থের বেড়াতে সনাক্ত করতে সক্ষম হবেন. এই বিশ্লেষণ একটি বাজেট পরিচালনা টেবিলের রূপ নিতে পারে.
রেসিপি অংশে, মাসের সমস্ত সংস্থান (নিট বেতন, বিভিন্ন ভাতা, অবসর, গোপনীয়তা, দৈনিক ভাতা ইত্যাদি নিবন্ধন করুন.)). ব্যয় কলামে, ভাড়া, মাসিক বন্ধক, টেলিফোনের জন্য বিভিন্ন চুক্তি, জল, বিদ্যুৎ, মিউচুয়াল, তবে খাদ্য বাজেট, পোশাক, বিভিন্ন সাক্ষাত্কার এবং অবসর নোট করুন.
আপনি তখন একটি বেস প্রতিষ্ঠা করেছেন পারিবারিক বাজেট প্রতি মাসে অনুসরণ করা.
পারিবারিক বাজেট: কী মনে রাখবেন
- পারিবারিক বাজেট সংজ্ঞায়িত করা সঠিক ফিনান্স ম্যানেজমেন্টের একটি প্রয়োজনীয় পদক্ষেপ. বাচ্চাদের সাথে কোনও পরিবারের ক্ষেত্রে এটি আরও গুরুত্বপূর্ণ.
- আপনার আয় এবং স্থির এবং পরিবর্তনশীল ব্যয় অনুসরণ করতে একটি মনিটরিং বোর্ড এবং ব্যাংক অ্যাপ্লিকেশন ব্যবহার করুন.
- এই নিবন্ধে প্রস্তাবিত সমাধানগুলির জন্য যতটা সম্ভব ব্যয়ের অবস্থান যতটা সম্ভব হ্রাস করুন আপনার বাকীটি বাঁচতে, অর্থ প্রকল্পগুলি এবং/অথবা আরও সংরক্ষণ করতে বাড়াতে এই নিবন্ধে প্রস্তাবিত সমাধানগুলির জন্য ধন্যবাদ.
ক্রেডিট পুনরায় গ্রুপিংয়ে আমাদের দক্ষতা থেকে উপকৃত,
এটা প্রতিশ্রুতি ছাড়াই !
এক্সেলে আপনার পারিবারিক বাজেট পরিচালনা করুন
আপনার পরিবারের জন্য একটি বাজেটের পরিকল্পনা তৈরি করা অপ্রতিরোধ্য এবং কঠিন মনে হতে পারে তবে এক্সেল আপনাকে বিভিন্ন বিনামূল্যে এবং প্রিমিয়াম বাজেটের মডেলগুলি সংগঠিত করতে এবং অনুসরণ করতে সহায়তা করতে পারে.
জমি আবিষ্কার করুন
একটি পরিষ্কারের বাজেটের উদ্দেশ্য হ’ল আপনার দীর্ঘ এবং স্বল্প -মেয়াদী লক্ষ্যগুলি পরিকল্পনা করতে আপনাকে সহায়তা করার জন্য আপনি কী ব্যয় করেন তার সাথে আপনি কী উপার্জন করেন তা সংক্ষিপ্ত করা. একটি বাজেট গণনা শীট ব্যবহার আপনাকে ব্যয় হ্রাস করে এবং সঞ্চয় বাড়িয়ে আপনার আর্থিক স্বাস্থ্যকে অগ্রাধিকার দিতে সহায়তা করতে পারে !
ব্যক্তিগত বাজেটের মডেল সহ ডিআইওয়াই প্রকল্পগুলি
আপনি নিজের কাছ থেকে জিনিস করতে পছন্দ করেন ? এই এক্সেল মডেল আপনাকে আয় এবং ব্যয় দ্বারা আপনার মাসিক বাজেট অনুসরণ করতে সহায়তা করতে পারে. আপনার ব্যয় এবং আয় প্রবেশ করুন এবং যে কোনও পার্থক্য স্বয়ংক্রিয়ভাবে গণনা করা হয়, যা আপনাকে ঘাটতি এড়াতে বা কোনও উদ্বৃত্ত সরবরাহ করতে দেয়. সময়ের সাথে আপনার বাজেটের দক্ষতাগুলি পরিমার্জন করতে আসল ব্যয়ের সাথে পরিকল্পিত ব্যয়ের তুলনা করুন.
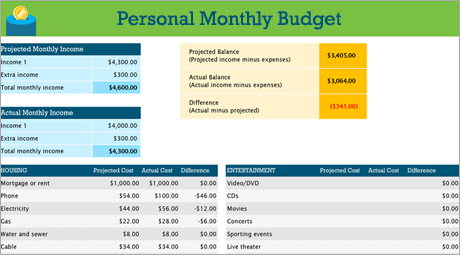
পরামর্শ: মাসিক ব্যয় অনুসরণ করুন
পাবলিক সার্ভিস, ক্রেডিট কার্ড এবং বীমা মাসিক চার্জ করা হয়. আপনার ব্যয় নিরীক্ষণের সহজতম উপায় হ’ল আপনার মাসিক ব্যয়ের পরিমাণ নির্ধারণ করা.
“পরিপূরক” ভুলে যাবেন না
আপনার বিদ্যুতের বিলের বাইরে, আপনার কি কোনও ফিল্ম বা গেমের সাবস্ক্রিপশন রয়েছে? ? একটি জিম সাবস্ক্রিপশন সম্পর্কে কি ? একটি ট্রেসও রাখতে ভুলবেন না.
পরামর্শ: পরিবর্তনশীল ব্যয়ের দিকে মনোযোগ দিন
যদি গ্যাস এবং টেলিফোনের বিলের পরিমাণ সাধারণত এক মাস থেকে পরের মাসের মধ্যে পরিবর্তিত হয় না, অন্যান্য ব্যয় যেমন রেস্তোঁরাগুলিতে খাবার বা পোশাক ক্রয়ের মতো, যথেষ্ট পরিমাণে পরিবর্তিত হতে পারে.
ব্যয়কে শ্রেণিবদ্ধ করুন
এখন আপনার মাসিক ব্যয় সম্পর্কে বিশ্বব্যাপী ধারণা রয়েছে, আপনার স্থির, পরিবর্তনশীল এবং বিচক্ষণ ব্যয়গুলি পরীক্ষা করতে সক্ষম হওয়ার জন্য বিভাগগুলি দ্বারা তাদের শ্রেণিবদ্ধ করার সময় এসেছে.
স্থির ব্যয়
স্থির ব্যয় এক মাস থেকে পরের মাস একই থাকে. এটি উদাহরণস্বরূপ একটি বন্ধক বা ভাড়া, স্বাস্থ্য বীমা, স্বয়ংচালিত অর্থ প্রদান বা রিয়েল এস্টেট ট্যাক্স. আপনি এই সমস্ত উপাদানগুলিকে একটি “স্থির ব্যয়” বিভাগে ক্যাপচার করতে পারেন.
পরামর্শ: পরিবর্তনশীল ব্যয়
আপনি পরিবর্তনশীল ব্যয় ব্যতীত করতে পারবেন না, তবে তারা এক মাস থেকে পরের মাসে ওঠানামা করতে পারে. এই ব্যয়ের মধ্যে মুদি দোকান, গাড়ি রক্ষণাবেক্ষণ, বিদ্যুৎ এবং জল খরচ অন্তর্ভুক্ত রয়েছে.
বিচক্ষণ ব্যয়
বিচক্ষণ ব্যয় এক মাস থেকে পরের মাস পর্যন্ত অনেক বেশি হতে পারে. উদাহরণগুলির মধ্যে রেস্তোঁরাগুলিতে আউটিং, অবিচ্ছিন্ন সম্প্রচার পরিষেবার সাবস্ক্রিপশন, একটি ক্লাবের সদস্যতা, কেবল এবং পোশাক অন্তর্ভুক্ত রয়েছে.
আপনার লক্ষ্যগুলি সংজ্ঞায়িত করুন
একবার আপনার ব্যয়ের সাথে সম্পর্কিত অর্থের পরিমাণের পরিমাণ সম্পর্কে ভাল ধারণা হয়ে গেলে, আপনি আপনার স্বল্প এবং দীর্ঘ -মেয়াদী লক্ষ্যগুলির জন্য অগ্রাধিকার স্থাপন শুরু করতে পারেন.
একটি বাড়ির সংস্কারকে বাজেট করুন
আপনার ওয়াশিং মেশিনটি ভেঙে গেছে? ? আপনার ক্যাবিনেটগুলি খারাপ অবস্থায় আছে ? মূল বাথটব একটি আপগ্রেড প্রয়োজন ? আপনার বাড়ির সংস্কারের অনেক সম্ভাবনা থাকতে পারে. আপনি যখন আপনার আর্থিক উদ্দেশ্যগুলি পরীক্ষা করেন তখন এই ব্যয়গুলি অন্তর্ভুক্ত করতে ভুলবেন না.
পরামর্শ: আপনার বিবাহের বিকল্পগুলি খোলা রাখুন
আপনার অর্থের একটি অবিচ্ছিন্ন পরীক্ষা আপনাকে নির্ধারণ করতে সহায়তা করে যে আপনি কোনও প্রয়োজনীয় নিবন্ধ কেনার জন্য যথেষ্ট পরিমাণে সঞ্চয় করেছেন বা কেবল “থাকার জন্য আনন্দদায়ক”. আপনার ব্রাইডাল মিছিলের জন্য আপনার কি এই গোলাপ ভল্ট দরকার বা আপনি কেবল কি ? যাইহোক, এটি আপনার লক্ষ্যগুলির সাথে তুলনা করতে ভুলবেন না.
বিশ্ববিদ্যালয়ে বিনোদনের জন্য পরিকল্পনা
আপনি যদি স্থির ব্যয়কে আঁকড়ে থাকেন তবে আপনি আপনার সংক্ষিপ্ত এবং দীর্ঘ -মেয়াদী লক্ষ্যগুলি আরও দ্রুত পৌঁছাতে পারেন. অন্যদিকে, আপনি আনন্দ এবং বিনোদনের জন্য আপনার মাসিক বাজেটে একটি নির্দিষ্ট পরিমাণও অন্তর্ভুক্ত করতে পারেন (পরিবর্তনশীল ব্যয় যা আপনি অবশ্যই আপনার পড়াশোনার সময় অনুসরণ করতে চাইবেন).
বিধি 50/30/20: কম ব্যয় করে কীভাবে আরও সঞ্চয় করবেন
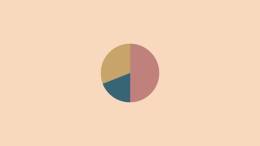
খুব জটিল বাজেট পরিচালনার সরঞ্জামগুলি আপনাকে বঞ্চিত করে ? আপনার বাজেটের সংগঠিত এবং বিকাশ করতে 50/30/20 নামক এই সাধারণ বাজেটের নিয়মটি ব্যবহার করে দেখুন.
পড়ার সময়: 8 মিনিট
যখন এটি আপনার নিজের বাজেট পরিচালনার কথা আসে তখন আপনি কখনও কখনও প্রহরীর বাইরে ধরা পড়ে. যিনি তাদের ব্যয়গুলি নিয়ন্ত্রণ করার দৃ firm ় উদ্দেশ্য নিয়ে কখনও বাজেট পরিচালনার আবেদন ডাউনলোড করেননি এবং শেষ পর্যন্ত তৃতীয় দিনের পরে এটি ত্যাগ করেন, সপ্তাহের টেক -আউট যুক্ত করতে ভুলে যান ? আপনি উদ্বিগ্ন বোধ ?
আপনার বাজেট পরিচালনা করুন এবং আর্থিক একসাথে চলে যান, তবে এটি জটিল হওয়া উচিত নয়, খুব বেশি সময় নেওয়া উচিত নয়. আসলে, সেরা টিপসগুলি প্রায়শই সহজ, আশ্চর্যজনকভাবে.
50/30/20 নিয়ম একটি স্মার্ট এবং সহজ মাসিক বাজেট পরিচালনার পদ্ধতি যা আপনাকে নির্দেশ করে প্রতি মাসে আপনার সঞ্চয় এবং ব্যয়ের জন্য আপনার সঠিক পরিমাণ. আপনার মাসের বাজেটের সুস্পষ্ট সামগ্রিক দৃষ্টিভঙ্গি রেখে, আপনি প্রতিটি লেনদেন নিবন্ধন না করে আত্মবিশ্বাস অর্জন করবেন এবং সঞ্চয় করার সময় খুব বেশি ব্যয় এড়াতে পারবেন.
সুতরাং, আপনি একটি বাস্তবসম্মত বাজেট বিকাশ করতে এবং দাঁড়াতে প্রস্তুত ? এটা এখানে যে এটি ঘটে !
50/30/20 বিধি কী ?
50/30/20 বিধি আপনাকে আপনার বাজেটকে দক্ষতার সাথে, সহজভাবে এবং ডুবুরে পরিচালনা করতে সহায়তা করার জন্য একটি সহজ পদ্ধতি নিয়ে গঠিত. আপনি আপনার নেট মাসিক আয় ব্যয়ের তিনটি বিভাগে ভাগ করেছেন: আপনার যা প্রয়োজন তার জন্য 50 %, আপনি যা চান তার জন্য 30 % এবং আপনার সঞ্চয়ের জন্য 20 %, বা আপনার debts ণ পরিশোধের জন্য 20 %.
এই তিনটি বিভাগ ব্যবহার করে নিয়মিত আপনার ব্যয়ের ভারসাম্য বজায় রেখে আপনি আপনার ব্যবহারের অভ্যাস সম্পর্কে আরও সচেতন হবেন এবং অতিরিক্ত ব্যয় এড়াতে পারবেন. কেবল তিনটি বিভাগ রয়েছে যাতে ব্রাশগুলিকে জড়ো না করা এবং আপনার প্রতিটি ব্যয়ের বিশদটি এড়াতে না পারে. 50/30/20 বিধি আপনাকে সহজেই আপনার আর্থিক উদ্দেশ্যগুলি অর্জন করতে দেয়, এটি কম দ্রুত দিনের জন্য সঞ্চয় বা বিদ্যমান debts ণ পরিশোধের বিষয়ে হোক না কেন.
50/30/20 নিয়মের উত্স কী ?
50/30/20 নিয়মটি শিরোনাম বইটি থেকে এসেছে ” আপনার সমস্ত মূল্য: চূড়ান্ত আজীবন মানি পরিকল্পনা “2005 সালে এলিজাবেথ ওয়ারেন, হার্ভার্ড গ্র্যাজুয়েট, দেউলিয়ার ক্ষেত্রে বিশেষজ্ঞ এবং আমেরিকান সিনেটর এবং তার মেয়ে অ্যামেলিয়া ওয়ারেন টায়াগি লিখেছেন.
ওয়ারেন এবং টাইগির 20 বছরের গবেষণা আমাদের নিজস্ব প্রতিচ্ছবি প্রতিধ্বনিত করে: আপনার আর্থিক নিয়ন্ত্রণ করতে জটিল বাজেটের সম্মান করার দরকার নেই. সুয়িমায় আপনার প্রয়োজন, আপনার আকাঙ্ক্ষা এবং আপনার সঞ্চয় লক্ষ্য অনুসারে আপনার অর্থ ভারসাম্যপূর্ণ উপায়ে বিতরণ করতে হবে
মাত্র 50/30/20 বিধি.
আপনার বাজেট আরও সহজভাবে পরিচালনা করতে ব্যাংক অ্যাকাউন্ট
প্রিমিয়াম ব্যাংক অ্যাকাউন্টটি আবিষ্কার করুন যা আপনাকে স্বজ্ঞাত বৈশিষ্ট্য এবং উদ্ভাবনী পরিষেবাদি সহ আপনার অর্থের নিয়ন্ত্রণ দেয়. রিয়েল টাইমে আপনার অ্যাকাউন্টটি পরিচালনা করুন এবং আরও সহজভাবে N26 স্মার্ট দিয়ে.
50/30/20 নিয়ম কীভাবে কাজ করে ?
50/30/20 বিধি আপনার নেট আয়ের ব্যয়ের তিনটি বিভাগে ভাগ করে আপনার বাজেটকে সহজতর করে: আপনার প্রয়োজন, আপনার আকাঙ্ক্ষা এবং আপনার সঞ্চয় বা আপনার debts ণ.
যদি আপনি প্রতিটি বিভাগকে ঠিক কতটা বরাদ্দ জানেন তবে আপনার বাজেটকে সম্মান করা সহজ হবে এবং আপনি আপনার ব্যয়ের উপর নিয়ন্ত্রণ রাখবেন. 50/30/20 নিয়ম ব্যবহার করে, আপনার বাজেটটি দেখতে কেমন হতে পারে তা এখানে:
আপনার আয়ের 50 % আপনার প্রয়োজনের জন্য ব্যয় করুন
এটিকে সহজভাবে বলতে গেলে, আপনার প্রয়োজনগুলি জীবনের প্রয়োজনীয় জিনিসগুলির সাথে যুক্ত ব্যয়ের সাথে মিলে যায়, যা আপনি খুব কমই করতে পারেন. আপনার নিট আয়ের 50 % অবশ্যই আপনার প্রয়োজনীয় ব্যয়গুলির বেশিরভাগ কভার করতে হবে.
প্রয়োজনে অন্তর্ভুক্ত করা হয়:
- ভাড়া,
- বিদ্যুৎ ও গ্যাস বিল,
- পরিবহন খরচ,
- বীমা (স্বাস্থ্য, গাড়ি, প্রাণী),
- ন্যূনতম loan ণ মাসিক প্রদান,
- বেসিক পাওয়ার সাপ্লাই.
উদাহরণস্বরূপ, যদি আপনার নিট আয়ের পরিমাণ € 2,000 হয় তবে আপনার প্রয়োজনে € 1,000 এর যোগফল অবশ্যই বরাদ্দ করতে হবে. এই বাজেট এক ব্যক্তি থেকে অন্য ব্যক্তি হতে পারে. তবে, যদি আপনার মোট চাহিদা আপনার নিট আয়ের 50 % ছাড়িয়ে যায় তবে ওয়ারেন আপনার বাজেট পরিষ্কার করার জন্য কিছু পরিবর্তন করার পরামর্শ দেয় যেমন শক্তি সরবরাহকারী পরিবর্তনকারী বা সম্ভবত কম ব্যয়বহুল অ্যাপার্টমেন্টের সন্ধান করা.
আপনার আকাঙ্ক্ষার জন্য আপনার বাজেটের 30 %
যদি আপনার নিট আয়ের 50 % আপনার প্রাথমিক প্রয়োজনগুলি কভার করে, আপনার নিট আয়ের 30 % আপনার আকাঙ্ক্ষায় নিবেদিত হতে পারে. আকাঙ্ক্ষাগুলি অবাধে নির্বাচিত অ-সেশন ব্যয় হিসাবে সংজ্ঞায়িত করা হয় এবং যা আপনি ছাড়াই করতে পারেন.
- রেস্তোঁরা আউট,
- কেনাকাটা,
- ছুটি,
- ক্রীড়া ক্লাবের সদস্যপদ,
- বিনোদন সাবস্ক্রিপশন (নেটফ্লিক্স, অ্যামাজন প্রাইম),
- দৌড় (ইসেন্টিয়াল ব্যতীত).
সর্বদা উপরের উদাহরণ অনুসরণ করা, যদি আপনার নিট আয়ের পরিমাণ € 2,000 হয় তবে আপনি আপনার আকাঙ্ক্ষায় € 600 ব্যয় করতে পারেন. তবে আপনি যদি আবিষ্কার করেন যে আপনি আপনার আকাঙ্ক্ষার জন্য খুব বেশি ব্যয় করেছেন তবে আপনি সীমাবদ্ধ করতে পারেন এমন ব্যয় সম্পর্কে চিন্তা করা আকর্ষণীয় হতে পারে.
50/30/20 বিধি অনুসরণ করার অর্থ এই নয় যে তারা জীবন উপভোগ করতে পারে না, অতিমাত্রায় ব্যয় এড়াতে লিভারগুলি সন্ধান করে আপনার বাজেটের চেয়ে আরও বেশি দায়বদ্ধ হওয়ার প্রশ্ন এটি কেবল একটি প্রশ্ন. যদি প্রয়োজন এবং আকাঙ্ক্ষার ধারণাটি অস্পষ্ট থেকে যায় তবে কেবল নিজেকে জিজ্ঞাসা করুন: “আমি কি তা ছাড়া বাঁচতে পারি? ? »». যদি উত্তরটি হ্যাঁ হয় তবে এটি একটি ইচ্ছা এবং প্রয়োজন নয়.
আপনার সঞ্চয়ের জন্য আপনার আয়ের 20 % বুক করুন
আপনার নিট আয়ের 50 % আপনার প্রয়োজনের প্রতি উত্সর্গীকৃত এবং আপনার আকাঙ্ক্ষায় 30 %, বাকি 20 % আপনাকে আপনার সঞ্চয় লক্ষ্যগুলি অর্জন করতে বা কোনও debts ণ পরিশোধের অনুমতি দিতে পারে. যদিও ন্যূনতম ক্ষতিপূরণগুলি প্রয়োজন হিসাবে বিবেচিত হয়, তবে সমস্ত অতিরিক্ত পরিশোধ আপনার বিদ্যমান debt ণ এবং আপনার ভবিষ্যতের স্বার্থকে হ্রাস করে, তাই তাদের সঞ্চয় হিসাবে শ্রেণিবদ্ধ করা হয়.
আপনি যদি নিয়মিতভাবে প্রতি মাসে আপনার বেতনের 20 % সঞ্চয় করেন তবে আপনি একটি বুদ্ধিমান সঞ্চয় পরিকল্পনা তৈরি করতে পারেন, যেমন একটি উদ্ধার তহবিল, একটি দীর্ঘ -মেয়াদী ব্যক্তিগত অস্থায়ী বাজেট, বা রিয়েল এস্টেট সম্পত্তি কেনার জন্য অবদান. আপনি যদি প্রতি মাসে € 2,000 নেট উপার্জন করেন তবে আপনি আপনার সঞ্চয় লক্ষ্যগুলিতে 400 ডলার উত্সর্গ করতে পারেন. আপনি কেবল এক বছরে € 5,000 এর কাছে যেতে পারেন !
50/30/20 বিধি কীভাবে প্রয়োগ করবেন: ধাপে ধাপে গাইড
সুতরাং 50/30/20 নিয়ম কীভাবে দৃ concrete ়ভাবে কাজ করে ? এটিকে সহজভাবে বলতে গেলে, আপনার আয় থেকে 50 30 20 শতাংশ গণনা করুন এবং আপনার ব্যয়কে শ্রেণিবদ্ধ করুন. কীভাবে করবেন তা এখানে:
1. আপনার নিট আয় গণনা করুন.
50/30/20 বিধি ব্যবহারের প্রথম পদক্ষেপটি হ’ল করের পরে আপনার আয় গণনা করা. আপনি যদি স্বাধীন হন তবে আপনার নিট আয় আপনি একমাসে যা উপার্জন করেন তার সাথে মিলে যায়, আপনার পেশাদার ব্যয় কম এবং আপনার করের জন্য প্রদত্ত পরিমাণ.
আপনি যদি একটি নির্দিষ্ট বেতন সহ একজন কর্মচারী হন তবে এটি আরও সহজ হবে: আপনার বেতন স্লিপে আপনার ব্যাংক অ্যাকাউন্টে প্রতি মাসে আপনাকে দেওয়া পরিমাণ. যদি স্বাস্থ্য বীমা বা পেনশন তহবিলের মতো নির্দিষ্ট অর্থ প্রদানগুলি আপনার বেতন থেকে কেটে নেওয়া হয় তবে সেগুলি পুনরায় সংহত করুন.
2. গত মাসে আপনার ব্যয়কে শ্রেণিবদ্ধ করুন
প্রতি মাসে আপনার অর্থ কোথায় যেতে হবে তা জানতে, গত মাসে আপনি কীভাবে আপনার বেতন ব্যয় করেছেন তা আপনাকে বিশ্লেষণ করতে হবে. গত 30 দিনের জন্য আপনার ব্যাংকের বিবৃতিটির একটি অনুলিপি আনুন, বা কেবল আপনার এন 26 অ্যাপ্লিকেশনটিতে পরিচালনার কার্যকারিতাটি ব্যবহার করুন, যা আপনার সমস্ত লেনদেনকে বিভিন্ন বিভাগে শ্রেণিবদ্ধ করে: বেতন, খাবার এবং দৌড়, বা অবসর এবং আউটিং ইত্যাদি.
আপনার ব্যয় এখনই তিনটি বিভাগে বিতরণ করুন: প্রয়োজন, আকাঙ্ক্ষা এবং সঞ্চয়. মনে রাখবেন যে প্রয়োজন একটি প্রয়োজনীয় ব্যয় যা আপনি এড়াতে পারবেন না, যেমন ভাড়া. একটি আকাঙ্ক্ষা হ’ল একটি “বোনাস” যা আপনি ছাড়াই করতে পারেন, যেমন রেস্তোঁরা আউটিংয়ের মতো. সঞ্চয়গুলি অতিরিক্ত loans ণ, পেনশনের অবদান, বা কম জাঁকজমকপূর্ণ সময়কালের জন্য যে অর্থ সংরক্ষণ করে তার মাসিক অর্থ প্রদানের প্রতিনিধিত্ব করে.
3. 50/30/20 নিয়মকে সম্মান জানাতে আপনার ব্যয়গুলি মূল্যায়ন করুন এবং সামঞ্জস্য করুন.
এখন আপনি প্রতি মাসে আপনার প্রয়োজন, আপনার আকাঙ্ক্ষা এবং আপনার সঞ্চয়গুলিতে বরাদ্দকৃত অঙ্কগুলি দেখতে পাবেন, আপনি 50/30/20 বিধি অনুযায়ী আপনার বাজেট অনুকূলকরণ শুরু করতে পারেন. এগিয়ে যাওয়ার সর্বোত্তম উপায় হ’ল আপনি আপনার আকাঙ্ক্ষার জন্য কতটা মাসিক ব্যয় করেন তা অনুমান করা.
50/30/20 বিধি অনুযায়ী, একটি ইচ্ছা বাড়াবাড়ি নয়, এটি একটি সাধারণ আনন্দ যা আপনাকে জীবন উপভোগ করতে দেয়. আপনার প্রয়োজনগুলি হ্রাস করা একটি জটিল কাজ এবং একটি বাস্তব চ্যালেঞ্জের প্রতিনিধিত্ব করতে পারে, সুতরাং আপনার নিট আয়ের 30 % এ থাকতে আপনি যে আকাঙ্ক্ষাগুলি সীমাবদ্ধ রাখতে চান তা সম্পর্কে চিন্তা করা ভাল. আপনি আপনার আকাঙ্ক্ষার সাথে সম্পর্কিত আপনার ব্যয়কে যত বেশি হ্রাস করবেন, আপনার সঞ্চয়কে নিবেদিত 20 % লক্ষ্য অর্জনের সম্ভাবনা তত বেশি.
ক্যালকুলেটর বিধি 50/30/20
আমাদের অনলাইন বাজেট ক্যালকুলেটর 50/30/20 আপনাকে দ্রুত এবং আরও সহজেই যেতে দিতে পারে. নার্ডওয়ালেট এবং মানিফিট উভয়ই অনলাইন ক্যালকুলেটর অফার করে যারা আপনাকে আপনার নিট আয়ের উপর ভিত্তি করে প্রতি মাসে আপনার প্রয়োজন, আপনার আকাঙ্ক্ষা এবং আপনার সঞ্চয়গুলিতে বরাদ্দ করতে হবে এমন পরিমাণগুলি আপনাকে বলবে.
গণনা শীট বিধি 50/30/20
যদিও একটি অনলাইন ক্যালকুলেটর 50/30/20 বিধি অনুসারে আপনার আদর্শ বাজেটের একটি ওভারভিউ সরবরাহ করতে সক্ষম, আপনি যদি আরও বিশদ বাজেট বিকাশ করতে চান তবে একটি বিশেষ স্প্রেডিং শীট বিধি 50/30/20 একটি ভাল বিকল্পের প্রতিনিধিত্ব করে. মাইক্রোসফ্ট এক্সেল, গুগল শিট এবং অ্যাপল নম্বরগুলির মতো সফ্টওয়্যার সমস্ত বাজেট পরিচালনার সুবিধার্থে গণনা শীট মডেল সরবরাহ করে. আপনি বিনামূল্যে, বিজ্ঞাপনের জন্য উপলব্ধ অনেকগুলি অনলাইন গণনা শীট খুঁজে পেতে পারেন
50/30/20 নিয়মের জন্য উপযুক্ত এবং যা সি
আপনাকে আপনার আর্থিক লক্ষ্য অর্জনের অনুমতি দেওয়ার জন্য যে কোনও প্রোগ্রামের সাথে তথ্যযোগ্য.
এন 26 সাব-অ্যাকাউন্টস
এন 26 সহ, আপনার প্রকল্পগুলির জন্য আপনার নিজের গতিতে সংরক্ষণ করুন সাব-অ্যাকাউন্টের জন্য ধন্যবাদ.
N26 এ আপনার অর্থ
বাজেট পরিচালনা আরও আশ্বাসপ্রাপ্ত এবং এর ব্যয়গুলি নিয়ন্ত্রণ করার জন্য আদর্শ. এন 26 এর সাথে, আপনার অর্থ পরিচালনা করা সন্তানের খেলায় পরিণত হয়. প্রকৃতপক্ষে, বুদ্ধিমান বাজেট পরিচালনার কার্যকারিতা যেমন রাউন্ডিং, স্পেস সাবকোপস বা এমনকি পরিচালনার কার্যকারিতা হিসাবে ধন্যবাদ, আপনার 50/30/20 এর নিয়ম প্রয়োগ করা আরও সহজ হবে. আপনার অনলাইন ব্যাংক অ্যাকাউন্টের সাথে যে কোনও জায়গায় আপনার অর্থ অ্যাক্সেস করুন এবং আপনার অর্থের একটি আপডেট দৃষ্টিভঙ্গি পেতে তাত্ক্ষণিক পুশ বিজ্ঞপ্তিগুলি পান. এবং তদ্ব্যতীত, আপনার নিখরচায় সাব-অ্যাকাউন্ট স্পেসগুলি আপনাকে আপনার সঞ্চয় লক্ষ্যগুলিতে নজর রাখতে সহায়তা করে, যখন পরিচালনা কার্যকারিতা আপনাকে কোর্স বজায় রাখতে সহায়তা করার জন্য আপনার ব্যয়গুলি স্বয়ংক্রিয়ভাবে শ্রেণিবদ্ধ করবে.


