


Spravujte svůj rodinný rozpočet v Excelu
Je to především otázka analýzy vašich příspěvků a výstupů peněz během stejného měsíce. Na konci měsíce budete moci identifikovat své hlavní výlety peněz. Tato analýza může mít podobu tabulky pro správu rozpočtu.
Rodinný rozpočet: 6 tipů pro dobré řízení
Dodržování osobních výdajů každý měsíc umožňuje dobrou viditelnost vašeho rozpočtu. Za to držte a Rodinný rozpočet je užitečné. Několik technik je možné, aby vaše peníze nejlépe spravovaly a vystoupily peníze a zvýšily si odpočinek k životu.
- Po rodinném rozpočtu dává členům rodiny dobré návyky a chráníte se před finančními nejasnostmi života.
- Je nutné arbitrovat mezi vaším příjmem a jeho pevnými a variabilními výdaji díky aplikaci pro sledování rozpočtu a bankovním monitorováním monitorování.
- Abychom lépe spravovali svůj rozpočet, existuje více řešení, jako je sdružování výdajů nebo rozpočtové obálky.

Aktualizováno 3. února 2023
podle Benoit Delecroix – Generální ředitel IreGroup
Stáhněte si tuto příručku
- Proč dělat rodinný rozpočet ?
- Jaké prvky zahrnují v rodinném rozpočtu ?
- Naše rada pro správu rodinného rozpočtu
- Jak sledovat rodinný rozpočet ?
Proč dělat rodinný rozpočet ?
Stanovení rodinného rozpočtu je zásadní pro kontrolu vašich financí a splnění vašich výdajů. Vyvarujete se příliš mnoho a jste schopni dosáhnout svých cílů úspor.
Správa jeho rozpočtu neznamená, že se musíte připravit, ale spíše utratit promyšleným způsobem při vyhrazování preventivních úspor, aby se vypořádali s jakýmikoli nepředvídanými událostmi.
Jaký je průměrný rozpočet rodiny ?
V průměru měsíční výdaje činí 1 387 EUR pro jednu osobu proti 2 300 EUR za pár a 3 109 EUR pro rodinu čtyř lidí. Tyto údaje se počítají s výjimkou daní, daní a úhrady půjček. Chcete -li zaplatit za tyto dodatečné náklady, musíte za jednu osobu přidat přibližně 415 EUR a 1 019 EUR za rodinu.
Jaké prvky zahrnují v rodinném rozpočtu ?
Chcete -li přesně vypočítat jeho rodinný rozpočet, musíte rozhodčí mezi zdroji a pevnými a variabilními výdaji.
Domácí příjmy
Mezi měsíční příjem členů domova patří mzdy, příjem nebo poplatky, bonusy, státní příspěvky, příjem z pronájmu, výživné atd.
Pevná zatížení
Mezi pevné poplatky patří náklady na bydlení, daně, péče a vzdělávání dětí, různé pojištění, internetové a telefonie. Kredity a dluhy, které mají být vráceny. Pevné poplatky proto označí opakující se náklady, jejichž částka je známa předem.
Variabilní zatížení
Pokud jde o variabilní zatížení, to je vše výdaje, za které nemůžete zajistit jistotu jejich přesnou částku Na konci měsíce, jako jsou účty za energii, náklady na auto a závody potravin. Tuto kategorii pro vaše rodinné rozpočet také vstupují do volného času, například restaurací, nákupy nebo výlety kina.
Naše rada pro správu rodinného rozpočtu
Jakmile je vytvořen rodinný rozpočet, máte lepší viditelnost Stříbrné položky a východy. To vám umožní identifikovat řešení, která mají být v případě potřeby implementována nebo možná optimalizace.
1.Určete své finanční zdroje
Určit své finanční zdroje, Přidejte svůj pevný příjem k příjmům vašeho manžela. Získáte množství peněz, za které můžete počítat za své opakující se výdaje.
Stává se, že kromě pevného příjmu dostáváte variabilní příjem jako pojistné. Je také nutné je vzít v úvahu, ale do jisté míry, protože jsou variabilní. V těchto případech se doporučuje použít tyto částky k vytvoření preventivních úspor.
2.Seznam svých pevných a variabilních nákladů za měsíc
Stanovení rodinného rozpočtu vyžaduje vytvoření vyčerpávajícího seznamu všech vašich výdajů:
- Pevné výdaje : Vrácení půjčky, nájemné, pojištění, faktury, daně atd.
- Variabilní výdaje : závody s potravinami, volný čas, oblečení, údržba automobilu atd.
3.Vypočítejte zbytek, aby žil doma
The Dostupná částka Odpovídá rozdílu mezi příjmy a měsíčními výdaji. Zbytek naznačuje, že zbytek žije každý měsíc k dispozici na další výdaje.
4.Optimalizujte své výdaje
Chcete -li zvýšit svůj odpočinek k životu, můžete Snižte určité výdajové stanice ve vašem Rodinný rozpočet ::
- Jídlo : Naplánujte si jídla předem, abyste snížili počet výletů do supermarketu a vyhýbejte se zbytečným výdajům, vyzkoušejte nové recepty, nakupujte v dávkách nebo hromadně, vyhledejte speciality a speciální nabídky a vyhýbejte se co nejvíce jídlu venku.
- Poplatky za služby a dodavatelé : Ubytování je chamtivé v energii, a proto v penězích. Snižte vytápění během noci, zkráťte čas strávený ve sprše a vypněte světla opouštějící místnost. Nezapomeňte také porovnat nabídky různých dodavatelů a najít nejlevnější smlouvy.
- Nakupování : Vyvarujte se nutkavé nákupy. Odolávání pokušení nakupování vám umožní mít každý měsíc trochu více peněz na uložení. Upřednostňují také prodejní období, abyste mohli nákupy;
- Auto a přepravu : Rozhodněte se pro režim hospodářské dopravy, jako je veřejná doprava nebo kolo. Pokud musíte cestovat autem, nabídněte své výlety. To vám umožní ušetřit na údržbě benzínu a vozidla díky účasti na Carpooleru;
- zdraví a pohoda : Upřednostňujte sport v pod širým nebem, pokud vaše předplatné do místnosti pravidelně nepoužíváte.
- Zábava : Podívejte se nejprve ze všech bezplatných aktivit ve vašem regionu (parky, jezera nebo festivaly). Zrušit předplatné streamovacích služeb, které nepoužíváte.
- Pojištění : Vyhledejte nejlepší pojištění díky online srovnávacím webům.
5.Vylijte své potřeby podle rozpočtové obálky
Jedná se o otázku oddělení každého výdaje a rozpočtování je přidělením částky peněz předem, která bude odpovídat každému z nákladů identifikovaných pro vaše Rodinný rozpočet. Je možné posoudit koncept až do konce pomocí papírových obálek, ve kterých je množství peněz umístěno na měsíc pro přesné použití. Částka, kterou lze očekávat, vyžaduje dobře kontrolu Bankovní výpisy předchozí měsíce, různé výdaje stanovením průměru.
6.Automatizujte své výdaje
Je to často obtížné Udržujte stabilní rozpočet Když utratíme rozdrcení. Proto se doporučujeautomatizujte své výdaje. Konkrétně je vhodné založit Debety Ohledně pevných výdajů (nájem, faktury nebo předplatné pro dopravu a volný čas).
Například můžete identifikovat nadměrnou hmotnost různých kreditů a omezit své Zbývá žít měsíčně. Jedním z řešení může být seskupení těchto půjček do jedné jednotné sazby pomocí úvěrového odkupu.
Úhrada se rozprostírá po delší dobu a pak budete mítPouze jedna kreditní měsíční platba, která má být vrácena podél půjčky, v nižší částce než součet vašich předchozích termínů. Což vám umožní najít zbývající zbytky žít v měsíci a zároveň snížit poměr dluhu.
Jak sledovat rodinný rozpočet ?
Přísné sledování vašeho Rodinný rozpočet je zásadní k určení dobrého finanční strategie a zůstat informováni o pohybu bankovních účtů každý měsíc.
Používejte bankovní aplikace
The banky sebe a další aplikace, které jsou Účetníky (když máte několik v několika bankách) vám může pomoci Vytvořte rodinný rozpočet. Bankin ‘, Správa mých účtů nebo Linxo lze nakonfigurovat tak, aby vám umožnilo vytvořit základy vašeho následování -Up.
Kombajn Tabulka rozpočtu a monitorovací aplikace Pro optimální výsledek. Aplikace umožňují personalizovanou konfiguraci a jednoduché monitorování, zatímco tabulka vám umožňuje být opravdu hercem ve správě vašeho rozpočtu a umožňuje vám identifikovat možné osy ke zlepšení.
Vytvořte sledovací desku
Je to především otázka analýzy vašich příspěvků a výstupů peněz během stejného měsíce. Na konci měsíce budete moci identifikovat své hlavní výlety peněz. Tato analýza může mít podobu tabulky pro správu rozpočtu.
V části Recept zaregistrujte všechny zdroje měsíce (čisté platy, různé příspěvky, odchod do důchodu, výživné, denní příspěvky atd.). Ve sloupci výdajů si všimněte nájemného, měsíční hypotéky, různé smlouvy na telefon, vodu, elektřinu, vzájemný, ale také rozpočet na jídlo, oblečení, různé rozhovory a volný čas.
Poté jste založili základnu a Rodinný rozpočet sledovat každý měsíc.
Rodinný rozpočet: Co si pamatovat
- Definování rodinného rozpočtu je nezbytným krokem ve správném řízení financí. To je o to důležitější, pokud jde o rodinu s dětmi.
- Pomocí monitorovací rady a bankovních přihlášek sledujte své příjmy a pevné a variabilní výdaje.
- Snižte každou výdajovou pozici co nejvíce díky řešením navrženým v tomto článku, abyste zvýšili odpočinek na živé, finanční projekty a/nebo ušetřit více.
Těží z naší odbornosti v přeskupení úvěru,
Je to bez závazku !
Spravujte svůj rodinný rozpočet v Excelu
Vytvoření rozpočtového plánu pro vaši domácnost se může zdát ohromující a obtížné, ale Excel vám může pomoci uspořádat a sledovat s různými modely bezplatných a prémiových rozpočtů.
Objevte zemi
Účelem rozpočtu na úklid je shrnout, co vyděláváte ve vztahu k tomu, co utratíte, abyste vám pomohli naplánovat vaše dlouhodobé cíle. Použití výpočtu rozpočtování vám může pomoci učinit vaše finanční zdraví prioritou snížením výdajů a zvýšením úspor !
DIY projekty s modelem osobního rozpočtu
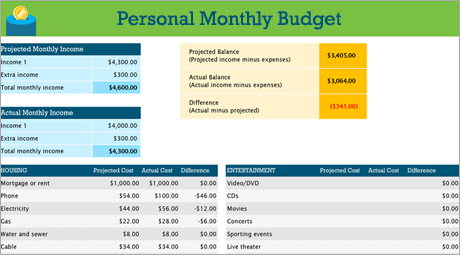
Raději děláte věci od sebe ? Tento model Excel vám může pomoci sledovat váš měsíční rozpočet podle příjmů a výdajů. Zadejte své náklady a příjmy a jakýkoli rozdíl se vypočítá automaticky, což vám umožní vyhnout se nedostatkům nebo poskytovat jakékoli přebytky. Porovnejte plánované náklady se skutečnými náklady na zdokonalení vašich rozpočtových dovedností v průběhu času.
Rada : Sledujte měsíční výdaje
Veřejné služby, kreditní karty a pojištění jsou účtovány měsíčně. Nejjednodušší způsob, jak monitorovat vaše výdaje, je proto zjistit částku vašich měsíčních výdajů.
Nezapomeňte na „doplňky“
Kromě účtu za elektřinu máte předplatné filmu nebo hry ? A co předplatné do tělocvičny ? Nezapomeňte také ponechat stopu.
Rada : Věnujte pozornost variabilním výdajům
Pokud se množství plynových a telefonních účtů obecně neliší od jednoho měsíce do dalšího, mohou se další výdaje, jako jsou jídla v restauraci nebo nákupy oblečení.
Klasifikovat výdaje
Nyní, když máte globální představu o měsíčních výdajích, je čas je klasifikovat podle kategorií, abyste mohli prozkoumat své pevné, variabilní a diskreční výdaje.
Pevné výdaje
Pevné výdaje zůstávají stejné od jednoho měsíce do druhého. Toto je například hypotéka nebo nájemné, zdravotní pojištění, automobilové platby nebo daň z nemovitostí. Všechny tyto prvky můžete zachytit v kategorii „pevné výdaje“.
Rada : Variabilní výdaje
Nemůžete se obejít bez proměnných výdajů, ale mohou kolísat od jednoho měsíce do druhého. Tyto výdaje zahrnují obchod s potravinami, údržba automobilu, spotřeba elektřiny a vody.
Diskreční výdaje
Náklady na diskreční výdaje se mohou hodně lišit od jednoho měsíce do dalšího. Mezi příklady patří výlety v restauraci, předplatné pro nepřetržité vysílací služby, členství v klubu, kabelu a oblečení.
Definujte své cíle
Až budete mít dobrou představu o množství peněz v souvislosti s výdajem, můžete začít stanovit priority pro své krátkodobé a dlouhodobé cíle.
Rozpočtujte rekonstrukci domu
Je vaše pračka rozbitá ? Jsou vaše skříňky ve špatném stavu ? Hlavní vana potřebuje upgrade ? Renovace vašeho domu může mít mnoho možností. Nezapomeňte tyto výdaje zahrnout při zkoumání svých finančních cílů.
Rada : Udržujte své svatební možnosti otevřené
Neustálé zkoumání vašich financí vám pomůže zjistit, zda jste ušetřili dost na to, abyste si koupili základní článek, nebo jednoduše „příjemné mít“. Potřebujete tento růžový trezor pro svůj svatební průvod nebo jen ? Každopádně to nezapomeňte porovnat s vašimi cíli.
Plánujte zábavu na univerzitě
Pokud se držíte pevných výdajů, můžete dosáhnout svých krátkodobých a dlouhodobých cílů. Na druhé straně můžete také zahrnout určitou částku do svého měsíčního rozpočtu na potěšení a zábavu (variabilní výdaje, které budete určitě chtít sledovat během studia).
Pravidlo 50/30/20: Jak ušetřit více tím, že utrácíte méně
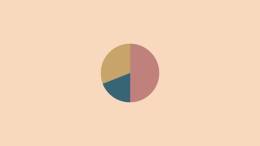
Příliš komplikované nástroje pro správu rozpočtu vás připravují ? Vyzkoušejte toto jednoduché rozpočtové pravidlo s názvem 50/30/20 pro uspořádání a rozvoj vašeho rozpočtu.
Čtení Čtení: 8 minut
Pokud jde o správu vlastního rozpočtu, jste někdy chyceni mimo dohled. Který nikdy nestáhl žádost o správu rozpočtu tím, že má firma v úmyslu ovládat své výdaje, a nakonec ji po třetím dni opustit ? Cítíte se znepokojen ?
Spravujte svůj rozpočet a finance jdou ruku v ruce, ale nemělo by to být komplikované, ani trvat příliš mnoho času. Ve skutečnosti jsou nejlepší tipy často nejjednodušší a překvapivě.
Pravidlo 50/30/20 je inteligentní a snadná metoda řízení rozpočtu, která vás označuje Přesná částka, kterou máte každý měsíc za své úspory a výdaje. Tím, že budete mít jasnou celkovou vizi svého rozpočtu měsíce, získáte důvěru a vyhýbejte se přílišným utrácení při úsporách, aniž byste museli zaregistrovat každou transakci.
Jste tedy připraveni vyvinout realistický rozpočet a stát ? Je to tady, že se to stane !
Jaké je pravidlo 50/30/20 ?
Pravidlo 50/30/20 se skládá z jednoduché metody, která vám pomůže efektivně spravovat váš rozpočet, jednoduše a trvale. Rozdělte svůj čistý měsíční příjem do tří kategorií výdajů: 50 % za to, co potřebujete, 30 % za to, co chcete, a 20 % za své úspory nebo za úhradu vašich dluhů.
Pravidelným vyvážením svých výdajů pomocí těchto tří kategorií si budete více vědomi svých spotřebních návyků a zabráníte nadměrným výdajům. Existují pouze tři kategorie, aby se nezamotaly kartáče a vyhnuli se tomu, aby se dostali do podrobností o každé z vašich výdajů. Pravidlo 50/30/20 vám umožní snadno dosáhnout vašich finančních cílů, ať už jde o úsporu po méně rychlých dnech nebo splácení stávajících dluhů.
Jaký je původ pravidla 50/30/20 ?
Pravidlo 50/30/20 pochází z knihy s názvem “ Všechna vaše hodnota: konečný plán celoživotních peněz „Napsala v roce 2005 Elizabeth Warren, absolventka Harvardu, odborník na bankrot a americký senátorka a její dcera Amelia Warren Tyagi.
20 let výzkumu od Warrena a Tyagiho odrážejí náš vlastní odraz: Není třeba respektovat komplikovaný rozpočet na kontrolu vašich financí. Musíte jen distribuovat své peníze vyváženým způsobem podle vašich potřeb, vašich tužeb a cílů úspor v Suima
jen pravidlo 30/30/20.
Bankovní účet pro správu vašeho rozpočtu jednodušší
Objevte prémiový bankovní účet, který vám dává kontrolu nad vašimi penězi s intuitivními funkcemi a inovativními službami. Spravujte svůj účet v reálném čase a jednoduše s N26 Smart.
Jak funguje pravidlo 50/30/20 ?
Pravidlo 50/30/20 zjednodušuje váš rozpočet rozdělením vašeho čistého příjmu do tří kategorií výdajů: vaše potřeby, vaše touhy a vaše úspory nebo vaše dluhy.
Pokud přesně víte, kolik přiděluje každou kategorii, bude respektovat váš rozpočet snazší a budete udržovat kontrolu nad svými výdaji. Pomocí pravidla 50/30/20, zde je, jak by váš rozpočet mohl vypadat:
Utratit 50 % svého příjmu za vaše potřeby
Jednoduše řečeno, vaše potřeby odpovídají výdajům spojeným s nezbytnými věcmi života, kterými byste se nemohli jen stěží obejít. 50 % vašeho čistého příjmu musí pokrýt většinu vašich nezbytných nákladů.
Jsou zahrnuty do potřeb:
- nájem,
- účty za elektřinu a plyn,
- náklady na přepravu,
- Pojištění (zdraví, auto, zvířata),
- Minimální půjčka měsíční platby,
- Základní napájení.
Například, pokud váš čistý příjem činí 2 000 EUR, musí být částka 1 000 EUR přidělena vašim potřebám. Tento rozpočet se může lišit od jedné osoby k druhé. Pokud však vaše celkové potřeby přesahují 50 % vašeho čistého příjmu, Warren navrhuje provést některé změny, aby vyčistil váš rozpočet, jako je změna dodavatele energie nebo snad hledání levnějšího bytu.
30 % vašeho rozpočtu na vaše touhy
Pokud 50 % vašeho čistého příjmu pokrývá vaše základní potřeby, 30 % vašeho čistého příjmu může být věnováno vašim touhám. Touhy jsou definovány jako výdaje na zasedání volně a které byste mohli obejít.
- Výlety restaurací,
- nakupování,
- dovolená,
- Členství ve sportovních klubech,
- Zábavní předplatné (Netflix, Amazon Prime),
- Závody (jiné než esentials).
Vždy sledujte výše uvedený příklad, Pokud váš čistý příjem činí 2 000 EUR, můžete utratit 600 EUR na své touhy. Ale pokud zjistíte, že za své touhy utratíte příliš mnoho, může být zajímavé přemýšlet o výdajích, které byste mohli omezit.
Podle pravidla 50/30/20 neznamená, že si nemohou užívat života, Je to jen otázka, že je zodpovědnější vůči vašemu rozpočtu nalezením pák, aby se zabránilo nadbytečným výdajům. Pokud koncept potřeb a tužeb zůstává vágní, zeptejte se sami sebe: „Mohu bez toho žít ? »». Pokud je odpověď ano, je to touha a ne potřeba.
Zarezervujte 20 % vašeho příjmu za vaše úspory
S 50 % vašeho čistého příjmu věnovaným vašim potřebám a 30 % vašim touhám, Zbývajících 20 % vám může umožnit dosáhnout vašich cílů úspor nebo uhradit jakékoli dluhy. Přestože jsou minimální náhrady považovány za potřeby, všechny další úhrady snižují váš stávající dluh a vaše budoucí zájmy, jsou proto klasifikovány jako úspory.
Pokud systematicky ušetříte 20 % svého platu každý měsíc, můžete vytvořit inteligentní plán spoření, jako je záchranný fond, dlouhodobý osobní prozatímní rozpočet nebo příspěvek na nákup nemovitosti. Pokud každý měsíc vyděláte 2 000 EUR, můžete věnovat 400 EUR svým cílům úspor. Mohli byste se přiblížit 5 000 EUR za pouhý rok !
Jak použít pravidlo 50/30/20: Průvodce krok za krokem
Jak tedy pravidlo 50/30/20 funguje konkrétně ? Jednoduše řečeno, vypočítejte procenta 50 30 20 z vašeho příjmu a kategorizujte své výdaje. Zde je návod, jak to udělat:
1. Vypočítejte svůj čistý příjem.
Prvním krokem používání pravidla 50/30/20 je výpočet vašeho příjmu po zdanění. Pokud jste nezávislí, váš čistý příjem odpovídá tomu, co vyděláváte za měsíc, méně vašich profesionálních výdajů a částky poskytované pro vaše daně.
Pokud jste zaměstnancem s pevným platem, bude to snazší: na vašem výplatě je částka zaplacená každý měsíc na vašem bankovním účtu. Pokud jsou z vašeho platu odečteny určité platby, jako je zdravotní pojištění nebo penzijní fond, znovu je znovu začleňujte.
2. Minulý měsíc kategorizujte své výdaje
Chcete -li zjistit, kam každý měsíc jít peníze, Budete muset analyzovat, jak jste minulý měsíc utratili svůj plat. Přineste si kopii svého bankovního výpisu za posledních 30 dní nebo jednoduše použijte funkčnost řízení ve vaší aplikaci N26, která klasifikuje všechny vaše transakce v různých kategoriích: plat, jídlo a závody, volný čas a výlety atd.
Rozložte své výdaje nyní ve třech kategoriích: potřeby, touhy a úspory. Pamatujte, že potřeba je nezbytným výdajem, kterým se nemůžete vyhnout, jako je nájem. Touha je „bonus“, bez kterého byste mohli dělat, jako je výlet restaurace. Úspory představují měsíční platby dodatečných půjček, příspěvků na důchod nebo peníze, které si vyhrazujete za méně nádherné období.
3. Vyhodnoťte a upravte své výdaje tak, aby respektovaly pravidlo 50/30/20.
Nyní, když můžete vidět částky přidělené vašim potřebám, vaše touhy a vaše úspory každý měsíc, Můžete začít optimalizovat svůj rozpočet podle pravidla 50/30/20. Nejlepší způsob, jak postupovat, je odhadnout, kolik měsíčně utratíte za své touhy.
Podle pravidla 50/30/20, Touha není extravagantní, je to jednoduché potěšení, které vám umožní užívat si života. Snížení vašich potřeb může představovat složitý úkol a skutečnou výzvu, takže je lepší přemýšlet o touhách, které chcete omezit, abyste zůstali ve 30 % vašeho čistého příjmu. Čím více snížíte své výdaje související s vašimi touhami, tím více je pravděpodobnost dosažení cíle 20 % věnovaných vašim úsporám.
Pravidlo kalkulačky 50/30/20
NÁŠ Kalkulačka online rozpočtu 50/30/20 by vám mohl umožnit jít rychleji a snadněji. Nerdwallet a MoneyFit nabízejí online kalkulačky, které vám řeknou, že částky, které mají být přiděleny vašim potřebám, vašim touhám a vašim úsporám každý měsíc na základě vašeho čistého příjmu.
Pravidlo výpočtového listu 50/30/20
Zatímco online kalkulačka je schopna poskytnout přehled o vašem ideálním rozpočtu podle pravidla 50/30/20, Pokud chcete vyvinout podrobnější rozpočet, představuje speciální pravidlo rozpětí 50/30/20. Software, jako je Microsoft Excel, listy Google a čísla Apple, nabízejí modely výpočetních listů, které usnadňují správu rozpočtu. Najdete mnoho online výpočtových listů k dispozici zdarma
vhodné pro pravidlo 50/30/20 a které jsou C
informovatelné s jakýmkoli programem, aby vám umožnil dosáhnout vašich finančních cílů.
N26 sub-účty
S N26, ušetřete si vlastním tempem pro vaše projekty díky dílčích účtů.
Vaše peníze na N26
Správa rozpočtu je ideální pro to, aby se cítila více uklidňující a ovládala své výdaje. S N26 se správa vašich peněz stává hrou dítěte. Opravdu, díky inteligentním funkcím řízení rozpočtu, jako je zaokrouhlení, kosmické podkopy nebo dokonce funkce řízení, budete mít snazší použít pravidlo 50/30/20. Získejte přístup ke svým penězům kdekoli s online bankovním účtem a získejte okamžitá oznámení o push, abyste získali aktualizovanou vizi vašich financí. A navíc vám vaše bezplatné prostory podúčtu pomáhají sledovat vaše cíle úspor, zatímco funkce řízení automaticky kategorizuje vaše výdaje, aby vám pomohly udržovat kurz.
